Domain kostenprobleme.de kaufen?
Wir ziehen mit dem Projekt
kostenprobleme.de um.
Sind Sie am Kauf der Domain
kostenprobleme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenprobleme.de kaufen?
Was ist Finanzierung aus Rückstellungen?
Was ist Finanzierung aus Rückstellungen? Finanzierung aus Rückstellungen bezieht sich auf die Verwendung von Geldern, die ein Unternehmen beiseite gelegt hat, um zukünftige Verpflichtungen oder unerwartete Ausgaben zu decken. Diese Rückstellungen können beispielsweise für Steuern, Garantien oder Rechtsstreitigkeiten gebildet werden. Indem ein Unternehmen diese Rückstellungen nutzt, um seine Finanzierung zu unterstützen, kann es seine Liquidität verbessern und seine finanzielle Stabilität stärken. Es ist wichtig, dass Unternehmen sorgfältig planen und verwalten, wie sie ihre Rückstellungen für die Finanzierung nutzen, um sicherzustellen, dass sie langfristig erfolgreich sind. **
Was sind die Vorteile der Finanzierung aus Rückstellungen?
Die Finanzierung aus Rückstellungen bietet mehrere Vorteile. Erstens ermöglicht sie Unternehmen, Geld für zukünftige Verpflichtungen zu reservieren und so finanzielle Sicherheit zu gewährleisten. Zweitens können Rückstellungen steuerlich absetzbar sein, was zu einer Verringerung der Steuerlast führt. Drittens ermöglicht die Finanzierung aus Rückstellungen eine flexible und unabhängige Kapitalbeschaffung, da keine externen Kreditgeber oder Investoren benötigt werden. **
Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
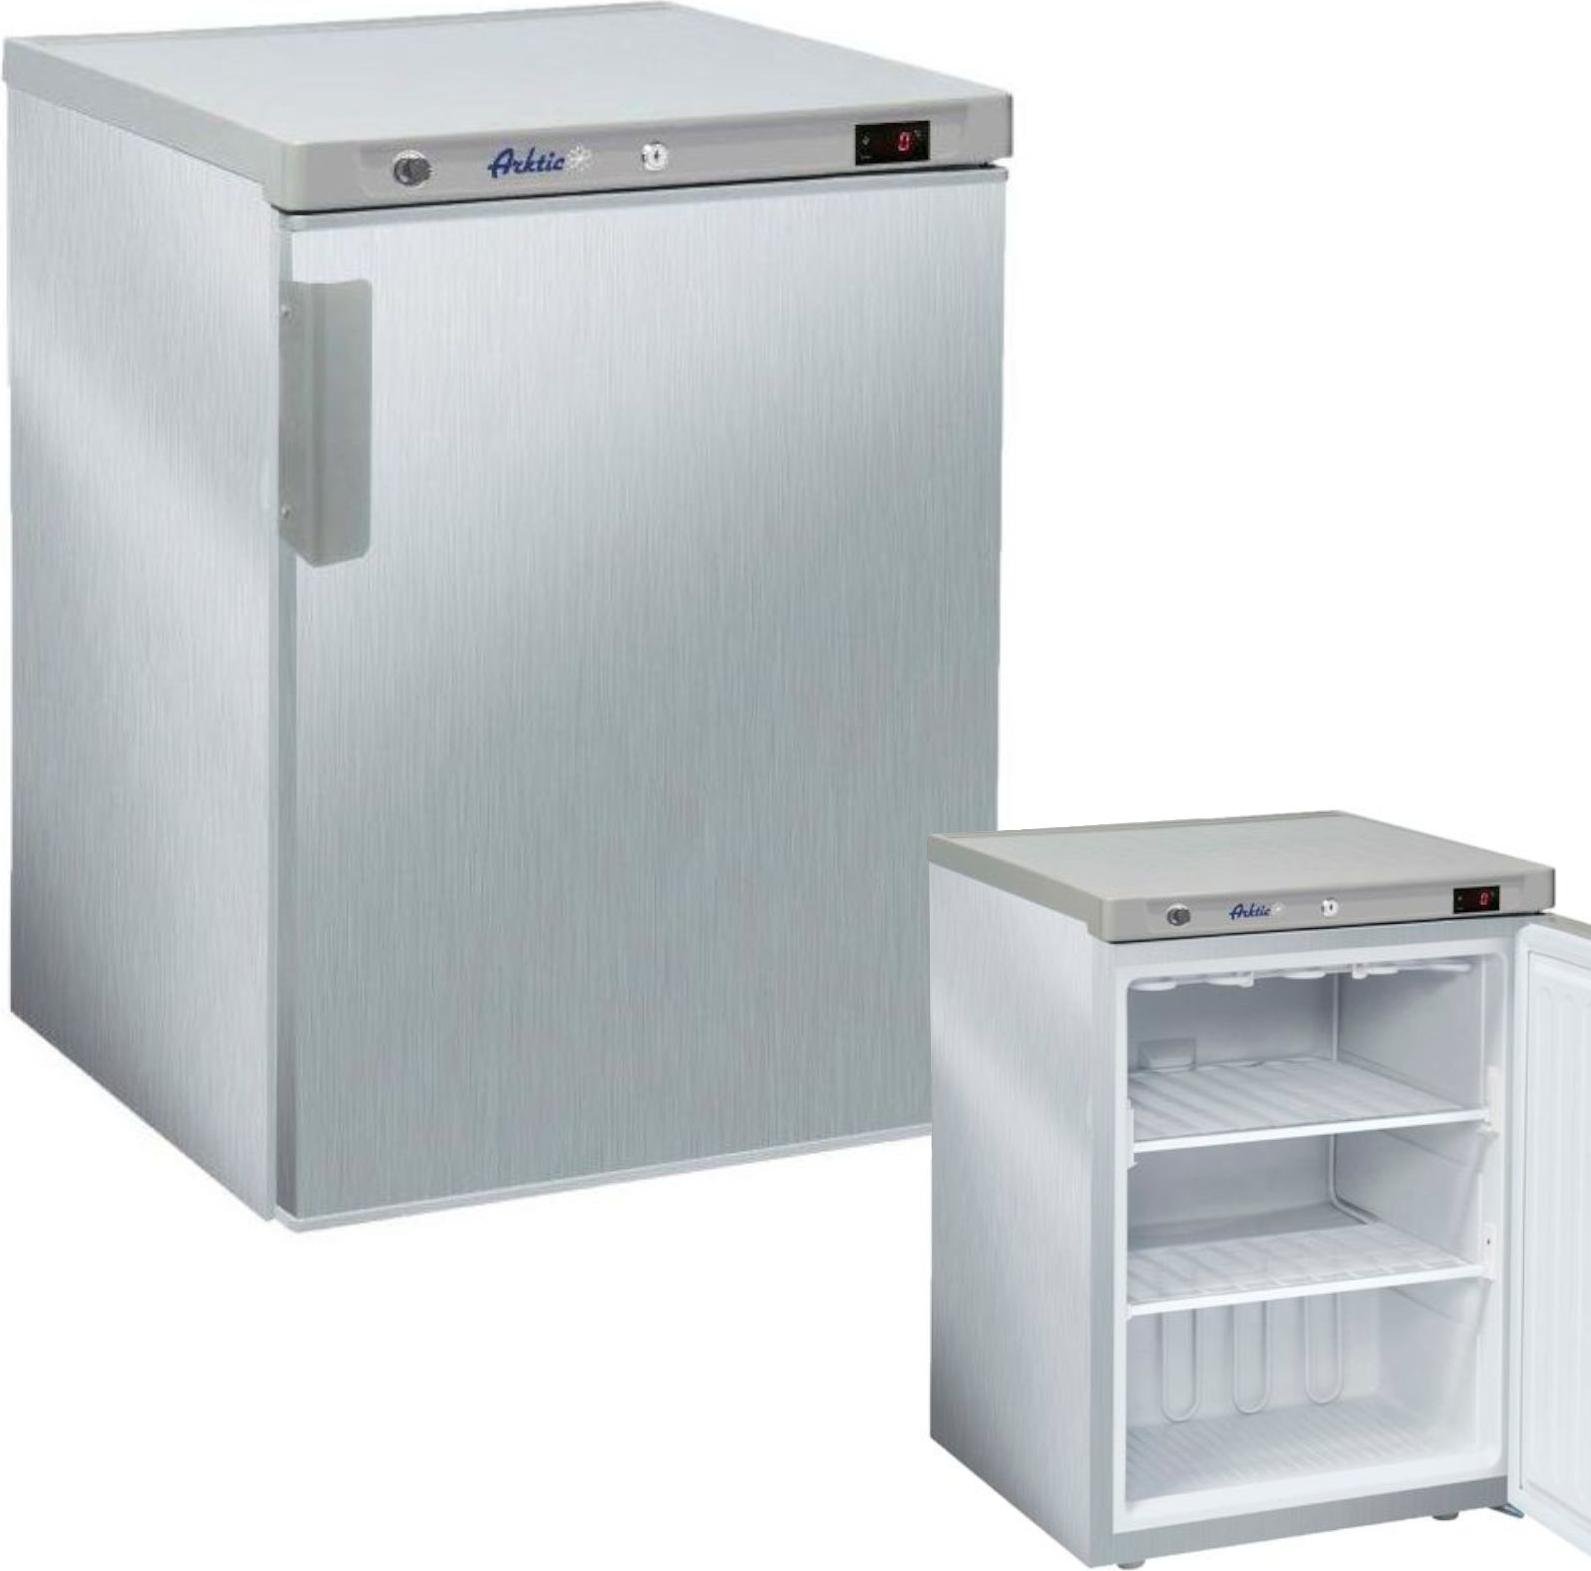
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht555,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Qualität? - Wirtschaftlichkeit von Qualität ermitteln, Fachbücher von Roland JochemKennzahlen und Kennzahlensysteme weisen nach, ob der Einsatz von Qualitätsmanagement die Wirtschaftlichkeit eines Unternehmens erhöht. Das Buch zeigt, wie die richtigen strategischen und operativen Kennzahlen identifiziert und als Steuergrössen implementiert werden. Damit lassen sich Qualität und Wirtschaftlichkeit entlang der gesamten Wertschöpfungskette zielorientiert planen, steuern und kontrollieren. Neben den unterschiedlichen Bewertungsmethoden und -modellen wird auch das konkrete Vorgehen, die praktische Umsetzung und der damit erzielte Nutzen dargestellt. Highlights: - Den Einsatz von Qualitätsmanagement erfolgreich bewerten - Zielorientiert planen, steuern und kontrollieren - Nachhaltig Erfolg sichern - Beschreibung und Anwendung eines Simulationsmodells zur Wirtschaftlichkeitsbewertung von QM-Systemen - Mit umfassenden Praxisbeispielen - Extra: E-Book inside.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **


Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Kostenmanagement, Fachbücher von Eugen BendeichWährend sich Produktlebenszyklen verkürzen, wächst der Druck, innovative und qualitativ hochwertige Produkte zu möglichst geringen Kosten zu produzieren. Damit ist es von zunehmender Bedeutung, dass Konstrukteure und Entwickler bereits in den frühen Phasen der Produktentstehung kostenoptimiert arbeiten. Änderungen sind hier noch leicht möglich und verursachen geringere Kosten als später. Das Buch vermittelt Methoden zur Kostenermittlung in der Entwicklung und Konstruktion. Obwohl in dieser frühen Phase meist noch keine vollständigen Produktinformationen vorliegen, können die Daten doch wichtige Hinweise auf die Kostenwirkungen konstruktiver Entscheidungen liefern. Veranschaulicht wird dies anhand praktischer Anwendungsbeispiele der Autoren, die dem Leser wertvolle Tipps und Impulse für ein wirksames Kostenmanagement aufzeigen. Grundlagen, Begriffe und Methoden, Entwicklungsprojekte und Organisationsformen, Materialien - Kostenfaktor und Bedeutung für das Kostenmanagement, Methoden zur Kostenoptimierung in Entwicklung und Konstruktion, Verfahren zur frühzeitigen Kostenschätzung, Kosten von Fertigungshilfsmitteln und Werkzeugen.89,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Finanzierung aus Rückstellungen?
Was ist Finanzierung aus Rückstellungen? Finanzierung aus Rückstellungen bezieht sich auf die Verwendung von Geldern, die ein Unternehmen beiseite gelegt hat, um zukünftige Verpflichtungen oder unerwartete Ausgaben zu decken. Diese Rückstellungen können beispielsweise für Steuern, Garantien oder Rechtsstreitigkeiten gebildet werden. Indem ein Unternehmen diese Rückstellungen nutzt, um seine Finanzierung zu unterstützen, kann es seine Liquidität verbessern und seine finanzielle Stabilität stärken. Es ist wichtig, dass Unternehmen sorgfältig planen und verwalten, wie sie ihre Rückstellungen für die Finanzierung nutzen, um sicherzustellen, dass sie langfristig erfolgreich sind. **
-
Was sind die Vorteile der Finanzierung aus Rückstellungen?
Die Finanzierung aus Rückstellungen bietet mehrere Vorteile. Erstens ermöglicht sie Unternehmen, Geld für zukünftige Verpflichtungen zu reservieren und so finanzielle Sicherheit zu gewährleisten. Zweitens können Rückstellungen steuerlich absetzbar sein, was zu einer Verringerung der Steuerlast führt. Drittens ermöglicht die Finanzierung aus Rückstellungen eine flexible und unabhängige Kapitalbeschaffung, da keine externen Kreditgeber oder Investoren benötigt werden. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Rückstellungen
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht555,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Qualität? - Wirtschaftlichkeit von Qualität ermitteln, Fachbücher von Roland JochemKennzahlen und Kennzahlensysteme weisen nach, ob der Einsatz von Qualitätsmanagement die Wirtschaftlichkeit eines Unternehmens erhöht. Das Buch zeigt, wie die richtigen strategischen und operativen Kennzahlen identifiziert und als Steuergrössen implementiert werden. Damit lassen sich Qualität und Wirtschaftlichkeit entlang der gesamten Wertschöpfungskette zielorientiert planen, steuern und kontrollieren. Neben den unterschiedlichen Bewertungsmethoden und -modellen wird auch das konkrete Vorgehen, die praktische Umsetzung und der damit erzielte Nutzen dargestellt. Highlights: - Den Einsatz von Qualitätsmanagement erfolgreich bewerten - Zielorientiert planen, steuern und kontrollieren - Nachhaltig Erfolg sichern - Beschreibung und Anwendung eines Simulationsmodells zur Wirtschaftlichkeitsbewertung von QM-Systemen - Mit umfassenden Praxisbeispielen - Extra: E-Book inside.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.