Domain kostenprobleme.de kaufen?
Wir ziehen mit dem Projekt
kostenprobleme.de um.
Sind Sie am Kauf der Domain
kostenprobleme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kostenprobleme.de kaufen?
Welches ist die Nullhypothese?
Die Nullhypothese ist eine Annahme, die besagt, dass es keinen signifikanten Unterschied oder Effekt zwischen den untersuchten Gruppen oder Bedingungen gibt. Sie wird in der Regel als Ausgangspunkt für statistische Tests verwendet, um zu überprüfen, ob es genügend Beweise gibt, um diese Annahme abzulehnen. Die Nullhypothese wird oft mit dem Symbol H0 dargestellt und dient dazu, die Alternativhypothese zu testen, die besagt, dass es einen signifikanten Unterschied oder Effekt gibt. In der Forschung ist es wichtig, die Nullhypothese klar zu definieren, um die Ergebnisse der Studie interpretieren zu können. **
Wie interpretiert man eine Nullhypothese?
Eine Nullhypothese wird in der Statistik verwendet, um eine Annahme zu testen. Sie besagt, dass es keinen signifikanten Unterschied oder Zusammenhang zwischen den untersuchten Variablen gibt. Wenn die Daten darauf hindeuten, dass die Nullhypothese unwahrscheinlich ist, kann sie abgelehnt werden und es wird angenommen, dass ein statistisch signifikanter Unterschied oder Zusammenhang besteht. **

Ähnliche Suchbegriffe für Nullhypothese
Top-Angebote
Produkte zum Begriff Nullhypothese:
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
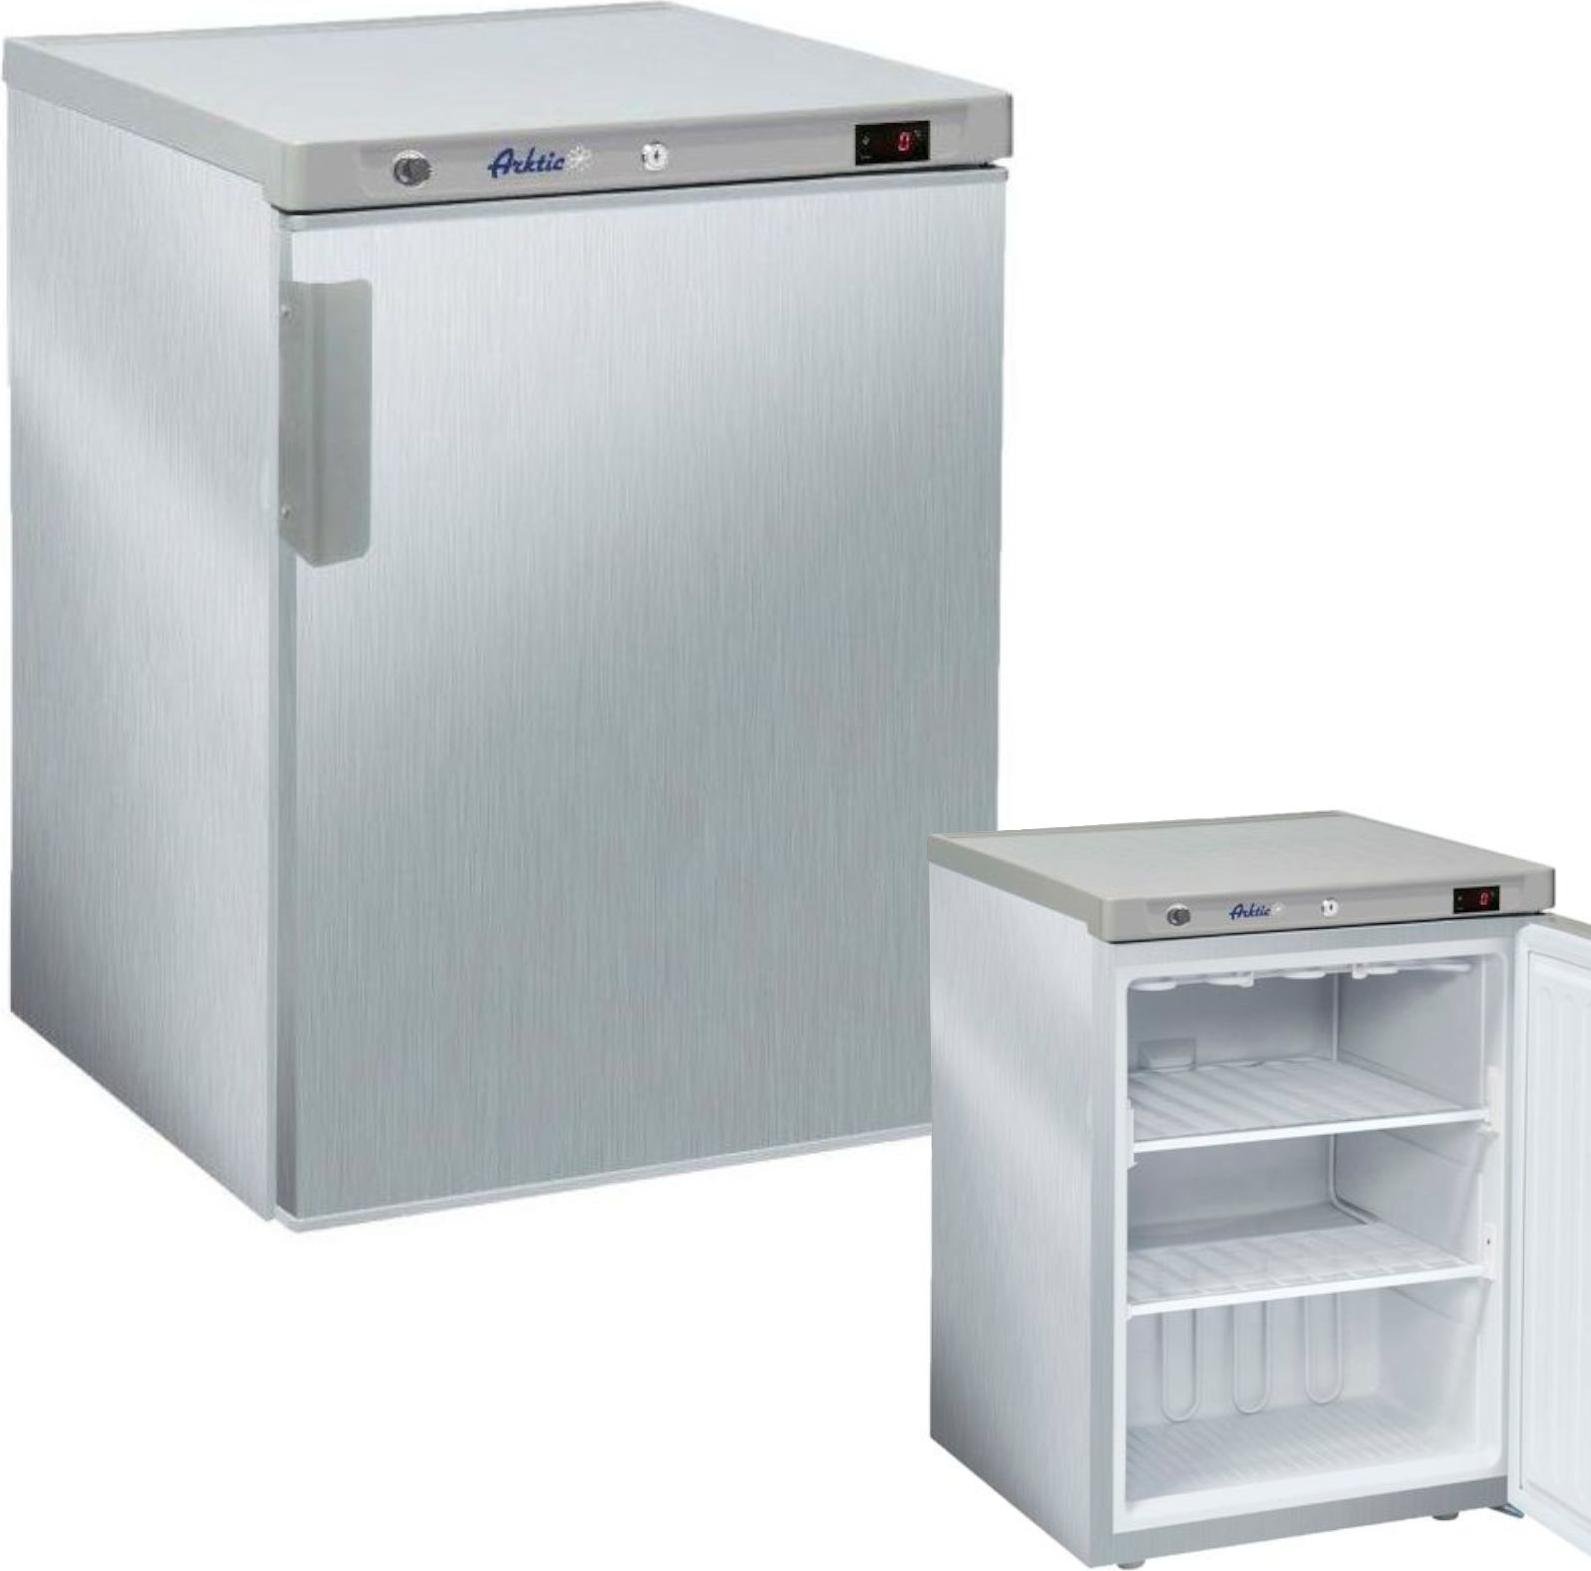
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
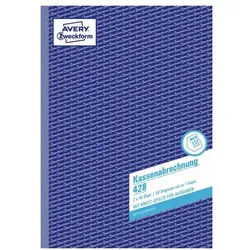
Avery Zweckform Formularbuch »Kassenabrechnung« (Ausgaben) gelb, 21x29.7 cmFormularbuch »Kassenabrechnung« (Ausgaben), Anwendungsbereich: Abrechnung, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher9,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wann wird die Nullhypothese abgelehnt?
Die Nullhypothese wird abgelehnt, wenn die Teststatistik einen Wert annimmt, der extrem unwahrscheinlich ist unter der Annahme, dass die Nullhypothese wahr ist. Dies wird anhand eines Signifikanzniveaus entschieden, das festlegt, wie unwahrscheinlich ein Ergebnis sein muss, um die Nullhypothese abzulehnen. Wenn der p-Wert kleiner als das Signifikanzniveau ist, wird die Nullhypothese abgelehnt. Dies bedeutet, dass es genügend Beweise gibt, um anzunehmen, dass die Alternativehypothese zutrifft. In diesem Fall kann man von einem signifikanten Effekt oder einer signifikanten Beziehung sprechen. **
-
Wann wird die Nullhypothese angenommen?
Die Nullhypothese wird angenommen, wenn die statistische Analyse keine signifikanten Unterschiede oder Effekte zwischen den Gruppen oder Variablen zeigt. Dies bedeutet, dass die beobachteten Daten nicht ausreichen, um die Nullhypothese zu verwerfen. In diesem Fall wird davon ausgegangen, dass es keinen wirklichen Effekt oder Unterschied gibt und die Ergebnisse auf Zufall oder Stichprobenschwankungen zurückzuführen sind. Die Annahme der Nullhypothese bedeutet nicht zwangsläufig, dass die Nullhypothese wahr ist, sondern nur, dass es nicht genügend Beweise gibt, um sie abzulehnen. Es ist wichtig, die Nullhypothese kritisch zu prüfen und auch alternative Hypothesen in Betracht zu ziehen, um fundierte Schlussfolgerungen aus den Daten zu ziehen. **
-
Was ist eine nullhypothese Beispiel?
Eine Nullhypothese ist eine Annahme, die besagt, dass es keinen signifikanten Unterschied oder Effekt zwischen zwei Gruppen oder Bedingungen gibt. Ein Beispiel für eine Nullhypothese könnte sein: "Es gibt keinen Unterschied im durchschnittlichen Gewicht von Männern und Frauen." In diesem Fall wird die Nullhypothese getestet, um zu sehen, ob es genügend Beweise gibt, um sie abzulehnen und eine alternative Hypothese anzunehmen. Nullhypothesen sind wichtig, um wissenschaftliche Studien und Experimente zu strukturieren und zu interpretieren. Sie dienen als Ausgangspunkt für statistische Tests und helfen Forschern, fundierte Schlussfolgerungen zu ziehen. **
-
Wie stelle ich eine nullhypothese auf?
Um eine Nullhypothese aufzustellen, musst du zuerst das Forschungsproblem identifizieren und eine klare Frage formulieren, die du beantworten möchtest. Anschließend musst du festlegen, welche Annahme du überprüfen möchtest. Die Nullhypothese ist in der Regel die Annahme, dass es keinen Zusammenhang oder keinen Unterschied zwischen den Variablen gibt. Du musst sicherstellen, dass die Nullhypothese testbar ist und dass du die entsprechenden Daten sammeln kannst, um sie zu überprüfen. Schließlich musst du die Nullhypothese klar und präzise formulieren, damit du sie in einem statistischen Test überprüfen kannst. **
Was wäre die Nullhypothese in diesem Fall?
Die Nullhypothese in diesem Fall könnte sein, dass es keinen Zusammenhang zwischen den untersuchten Variablen gibt. **
Was ist die Nullhypothese bei dieser Aufgabenstellung?
Die Nullhypothese bei dieser Aufgabenstellung könnte sein, dass es keinen signifikanten Unterschied zwischen den beiden Gruppen gibt. **
Top-Angebote
Produkte zum Begriff Nullhypothese:
-
INF A6 Planer Einlagen, Budget Ordner Einlagen mit 7 Taschen, Finanzplaner Nachfüllpapier, Ausgaben Tracker Einlagen - GradientBleiben Sie organisiert und behalten Sie Ihre Finanzen im Blick mit unseren A6 Planer Einlagen. Dieses umfassende Set enthält alles, was Sie für die Budgetierung, Ausgabenverfolgung und Zielsetzung benötigen. Das lebendige Farbverlaufsdesign verleiht Ihrem Planer einen Hauch von Stil, während das hochwertige Papier für ein reibungsloses Schreiben sorgt. Kompatibel mit allen Standard-A6-Ordnern und -Planern. Umfassende Budgetierung: Unsere A6 Planer Einlagen bieten ein umfassendes System für die Verwaltung Ihrer Finanzen. Mit speziellen Bereichen für Budgetierung, Ausgabenverfolgung und die Festlegung finanzieller Ziele können Sie Ihre Finanzen in den Griff bekommen und Ihre finanziellen Ziele erreichen. Stilvoll und funktional: Verleihen Sie Ihrer Planungsroutine einen Hauch von Eleganz mit unseren wunderschön gestalteten A6 Einlagen. Das Farbverlaufsschema sorgt für ein lebendiges und stilvolles Flair, während das funktionale Layout Ihnen hilft, organisiert und produktiv zu bleiben. Vielseitig und anpassbar: Passen Sie den Planer mit unseren vielseitigen A6 Einlagen an Ihre spezifischen Bedürfnisse an. Verwenden Sie die Monats- und Wochenübersichten für die Terminplanung, die Budgetblätter für die Ausgabenverfolgung und die leeren Seiten für Notizen, Ideen oder Tagebuch. Spezifikationen: Farbe: Mehrfarbig Abmessungen: Nicht rund Länge: 17,2 cm Breite: 9,5 cm Höhe: 0,2 cm Material: Papier Lieferumfang: 14 x Monatsplan 14 x Finanzseiten 54 x Wochenplan 1 x Trennseite 1 x Reißverschlusstasche 1 x Lineal 2 x 5-Farben-Pfeilaufkleber17,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenmanagement, Fachbücher von Eugen BendeichWährend sich Produktlebenszyklen verkürzen, wächst der Druck, innovative und qualitativ hochwertige Produkte zu möglichst geringen Kosten zu produzieren. Damit ist es von zunehmender Bedeutung, dass Konstrukteure und Entwickler bereits in den frühen Phasen der Produktentstehung kostenoptimiert arbeiten. Änderungen sind hier noch leicht möglich und verursachen geringere Kosten als später. Das Buch vermittelt Methoden zur Kostenermittlung in der Entwicklung und Konstruktion. Obwohl in dieser frühen Phase meist noch keine vollständigen Produktinformationen vorliegen, können die Daten doch wichtige Hinweise auf die Kostenwirkungen konstruktiver Entscheidungen liefern. Veranschaulicht wird dies anhand praktischer Anwendungsbeispiele der Autoren, die dem Leser wertvolle Tipps und Impulse für ein wirksames Kostenmanagement aufzeigen. Grundlagen, Begriffe und Methoden, Entwicklungsprojekte und Organisationsformen, Materialien - Kostenfaktor und Bedeutung für das Kostenmanagement, Methoden zur Kostenoptimierung in Entwicklung und Konstruktion, Verfahren zur frühzeitigen Kostenschätzung, Kosten von Fertigungshilfsmitteln und Werkzeugen.89,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches ist die Nullhypothese?
Die Nullhypothese ist eine Annahme, die besagt, dass es keinen signifikanten Unterschied oder Effekt zwischen den untersuchten Gruppen oder Bedingungen gibt. Sie wird in der Regel als Ausgangspunkt für statistische Tests verwendet, um zu überprüfen, ob es genügend Beweise gibt, um diese Annahme abzulehnen. Die Nullhypothese wird oft mit dem Symbol H0 dargestellt und dient dazu, die Alternativhypothese zu testen, die besagt, dass es einen signifikanten Unterschied oder Effekt gibt. In der Forschung ist es wichtig, die Nullhypothese klar zu definieren, um die Ergebnisse der Studie interpretieren zu können. **
-
Wie interpretiert man eine Nullhypothese?
Eine Nullhypothese wird in der Statistik verwendet, um eine Annahme zu testen. Sie besagt, dass es keinen signifikanten Unterschied oder Zusammenhang zwischen den untersuchten Variablen gibt. Wenn die Daten darauf hindeuten, dass die Nullhypothese unwahrscheinlich ist, kann sie abgelehnt werden und es wird angenommen, dass ein statistisch signifikanter Unterschied oder Zusammenhang besteht. **
-
Wann wird die Nullhypothese abgelehnt?
Die Nullhypothese wird abgelehnt, wenn die Teststatistik einen Wert annimmt, der extrem unwahrscheinlich ist unter der Annahme, dass die Nullhypothese wahr ist. Dies wird anhand eines Signifikanzniveaus entschieden, das festlegt, wie unwahrscheinlich ein Ergebnis sein muss, um die Nullhypothese abzulehnen. Wenn der p-Wert kleiner als das Signifikanzniveau ist, wird die Nullhypothese abgelehnt. Dies bedeutet, dass es genügend Beweise gibt, um anzunehmen, dass die Alternativehypothese zutrifft. In diesem Fall kann man von einem signifikanten Effekt oder einer signifikanten Beziehung sprechen. **
-
Wann wird die Nullhypothese angenommen?
Die Nullhypothese wird angenommen, wenn die statistische Analyse keine signifikanten Unterschiede oder Effekte zwischen den Gruppen oder Variablen zeigt. Dies bedeutet, dass die beobachteten Daten nicht ausreichen, um die Nullhypothese zu verwerfen. In diesem Fall wird davon ausgegangen, dass es keinen wirklichen Effekt oder Unterschied gibt und die Ergebnisse auf Zufall oder Stichprobenschwankungen zurückzuführen sind. Die Annahme der Nullhypothese bedeutet nicht zwangsläufig, dass die Nullhypothese wahr ist, sondern nur, dass es nicht genügend Beweise gibt, um sie abzulehnen. Es ist wichtig, die Nullhypothese kritisch zu prüfen und auch alternative Hypothesen in Betracht zu ziehen, um fundierte Schlussfolgerungen aus den Daten zu ziehen. **
Ähnliche Suchbegriffe für Nullhypothese
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Ausgaben) gelb, 21x29.7 cmFormularbuch »Kassenabrechnung« (Ausgaben), Anwendungsbereich: Abrechnung, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher9,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Internationale Finanzierung, Fachbücher von Peter BlattnerDas Buch "Internationale Finanzierung" von Walter de Gruyter bietet eine umfassende Analyse der Wechselwirkungen zwischen internationalen Finanzmärkten und der Unternehmensfinanzierung im Kontext der Globalisierung. Es richtet sich nicht nur an Studierende der Wirtschaftswissenschaften, sondern auch an Fachleute, die ein tieferes Verständnis für die komplexen Zusammenhänge in der internationalen Finanzwelt entwickeln möchten. Der Autor Peter Blattner behandelt zentrale Themen und Konzepte, die für das Verständnis der internationalen Finanzströme und deren Auswirkungen auf Unternehmen von Bedeutung sind. Mit einem klar strukturierten Ansatz und fundierten Inhalten ist dieses Fachbuch sowohl als Lehrmaterial als auch als Nachschlagewerk geeignet. Die erste Auflage, die 1997 veröffentlicht wurde, bleibt relevant für alle, die sich mit den Herausforderungen und Chancen der internationalen Finanzierung auseinandersetzen.169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine nullhypothese Beispiel?
Eine Nullhypothese ist eine Annahme, die besagt, dass es keinen signifikanten Unterschied oder Effekt zwischen zwei Gruppen oder Bedingungen gibt. Ein Beispiel für eine Nullhypothese könnte sein: "Es gibt keinen Unterschied im durchschnittlichen Gewicht von Männern und Frauen." In diesem Fall wird die Nullhypothese getestet, um zu sehen, ob es genügend Beweise gibt, um sie abzulehnen und eine alternative Hypothese anzunehmen. Nullhypothesen sind wichtig, um wissenschaftliche Studien und Experimente zu strukturieren und zu interpretieren. Sie dienen als Ausgangspunkt für statistische Tests und helfen Forschern, fundierte Schlussfolgerungen zu ziehen. **
-
Wie stelle ich eine nullhypothese auf?
Um eine Nullhypothese aufzustellen, musst du zuerst das Forschungsproblem identifizieren und eine klare Frage formulieren, die du beantworten möchtest. Anschließend musst du festlegen, welche Annahme du überprüfen möchtest. Die Nullhypothese ist in der Regel die Annahme, dass es keinen Zusammenhang oder keinen Unterschied zwischen den Variablen gibt. Du musst sicherstellen, dass die Nullhypothese testbar ist und dass du die entsprechenden Daten sammeln kannst, um sie zu überprüfen. Schließlich musst du die Nullhypothese klar und präzise formulieren, damit du sie in einem statistischen Test überprüfen kannst. **
-
Was wäre die Nullhypothese in diesem Fall?
Die Nullhypothese in diesem Fall könnte sein, dass es keinen Zusammenhang zwischen den untersuchten Variablen gibt. **
-
Was ist die Nullhypothese bei dieser Aufgabenstellung?
Die Nullhypothese bei dieser Aufgabenstellung könnte sein, dass es keinen signifikanten Unterschied zwischen den beiden Gruppen gibt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.